

Cómo asegurar una colección privada de arte budista
Cómo asegurar una colección privada de arte budista
Tabla de contenidos
- Por qué su póliza estándar para propietarios de viviendas se queda corta
- Tasación de arte para fines de seguro: lo que necesita primero
- Cómo documentar una colección de arte privada
- El endoso de propiedad personal programado explicado
- Cuándo comprar un seguro independiente para bellas artes
- Requisitos de almacenamiento, exhibición y seguridad que buscan las aseguradoras
- Presentar un reclamo sobre su colección de arte budista
- Preguntas frecuentes
Por qué su póliza estándar para propietarios de viviendas se queda corta
Una póliza estándar para propietarios de viviendas generalmente limita la cobertura para obras de arte, antigüedades y objetos de colección a una fracción de lo que vale una escultura budista importante, y esa brecha es donde los coleccionistas salen perjudicados. La mayoría de las pólizas tratan las obras de arte como propiedad personal ordinaria sujeta a un sublímite, y el Guía del Insurance Information Institute sobre cobertura para propietarios de viviendas explica que los artículos valiosos normalmente necesitan una programación separada. Esta guía de HD Asian Art explica cómo asegurar adecuadamente una colección privada de arte budista, desde la tasación hasta la reclamación.
Aquí está el problema central: si una figura de Buda de bronce es robada o dañada, una póliza estándar puede reembolsar sólo un pequeño porcentaje de su valor, y usted será quien demuestre lo que valía. Peor aún, muchas pólizas se fijan en el valor real en efectivo, lo que resta la depreciación antes de pagar.
Esa es la tensión que atraviesa todo este proceso. Las aseguradoras no ponen precio a los objetos que no pueden verificar y los coleccionistas rara vez tienen la documentación lista antes de que la necesiten.
Tasación de arte para fines de seguro: lo que necesita primero
Una tasación de arte a efectos de seguros es una valoración escrita y fechada de objetos específicos preparada por un profesional calificado y formateada para el archivo de suscripción de una aseguradora. Es la base sobre la que se construye cada póliza, respaldo y reclamo.
Sin él, le está pidiendo a una aseguradora que acepte su palabra sobre el valor. No lo harán.
Elegir un tasador calificado
Busque un tasador con credenciales de una asociación profesional reconocida, experiencia directa con el arte religioso asiático y un alcance de trabajo escrito que indique que el uso previsto es un seguro. Haga tres preguntas antes de contratar a alguien:
- ¿Tiene una credencial vigente de una asociación de tasadores profesionales?
- ¿Ha valorado antes la escultura del Sudeste Asiático o del Himalaya?
- ¿Seguirá el informe las Normas Uniformes de Práctica de Evaluación Profesional?
El último punto importa. El cumplimiento de USPAP es el estándar que reconocen las aseguradoras y los tribunales, y el Descripción general de la Fundación de Evaluación de USPAP documenta lo que debe contener un informe conforme.
Valor acordado versus valor real en efectivo
Valor acordado significa que usted y la aseguradora establecen una cifra fija en dólares para un artículo programado antes de cualquier pérdida, y esa cifra se paga sin depreciación. Valor real en efectivo paga el costo de reposición menos la depreciación, lo que para una escultura tallada a mano puede ser un corte de pelo doloroso.
Para una colección privada de arte budista, el valor acordado es casi siempre la mejor estructura. Ya sabes el número que entra. No hay discusión sobre cuánto valía un bronce dorado del siglo XIX el día en que fue dañado.
Cómo documentar una colección de arte privada
Saber cómo documentar una colección de arte privada es lo que separa un reclamo sin problemas de una pelea. La documentación es la evidencia contra la que presenta los precios de su aseguradora y en la que se basa su reclamo.
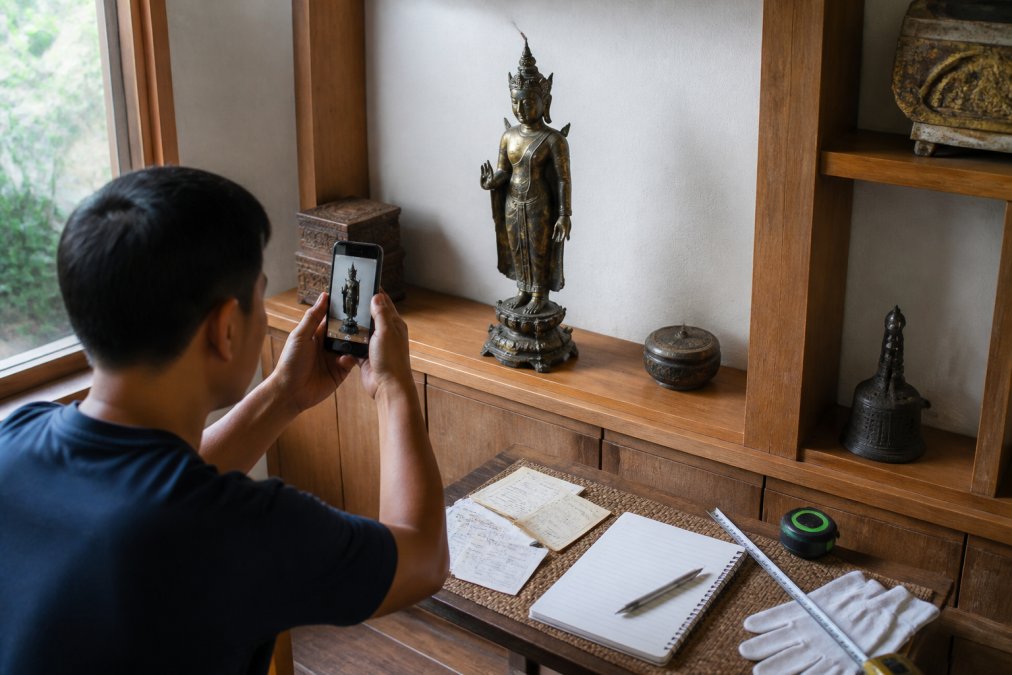
Fotografías, recibos e informes de estado.
Cree una carpeta, digital y física, que contenga:
- Fotografías en alta resolución de cada pieza desde el frente, reverso, base y cualquier firma o marca.
- Recibos de compra, facturas o registros de subasta que muestren lo que pagó y cuándo
- Un informe de estado que indique grietas, reparaciones, desgaste de pátina o elementos faltantes.
- Valoración firmada y fechada por el tasador.
- Cualquier documento de procedencia que tenga
Actualice las fotografías cada pocos años y después de cualquier restauración. Un error común es fotografiar una pieza una vez en el momento de la compra y nunca más, y luego descubrir que las imágenes tienen una resolución demasiado baja para mostrar una reparación que la aseguradora cuestiona. Los registros visuales detallados también sirven como base vital para evaluar los cambios de condición durante el proceso de transportar antigüedades delicadas.
El endoso de propiedad personal programado explicado
Un endoso de propiedad personal programado es un complemento a una póliza para propietarios o inquilinos que enumera artículos específicos de alto valor individualmente, cada uno con su propio límite de cobertura y, por lo general, elimina el deducible de esos artículos. En lugar de un sublímite general, cada escultura tiene un nombre y está asegurada por una cantidad acordada.
Este es el camino intermedio entre una política estándar y una política de bellas artes totalmente independiente. Funciona bien cuando tu colección es modesta y se queda en una sola casa. Funciona mal cuando los valores son altos, cuando las piezas viajan o cuando se prestan para exposiciones.
| Enfoque de cobertura | Cómo valora los artículos | Mejor para | Limitación principal |
|---|---|---|---|
| Propietarios de viviendas estándar | Valor real en efectivo, sublimitado | Piezas decorativas de bajo valor | Pago de límites, valor depreciado |
| Respaldo programado | Valor acordado por artículo listado | Colecciones modestas en una sola casa. | Requiere tasación, listado artículo por artículo |
| Política independiente de bellas artes | Valor acordado, peligros más amplios | Colecciones de alto valor o itinerantes | Prima separada, términos de seguridad más estrictos |
Cuándo comprar un seguro independiente para bellas artes
El seguro independiente para obras de arte tiene sentido una vez que el valor total de su colección supera lo que un patrocinio puede cubrir cómodamente, o una vez que las piezas salen de su hogar para exhibiciones, conservación o tránsito. Estas pólizas están escritas específicamente para el arte, lo que significa una cobertura de riesgos más amplia y menos exclusiones que un complemento para propietarios de viviendas.
Tres señales de que es hora de actuar:
- Su aseguradora limita el endoso programado por debajo del valor de su colección
- Prestas piezas a galerías o las envías para su restauración.
- Quiere cobertura por rotura accidental, que muchas pólizas para propietarios excluyen
Pregunta directamente a cada aseguradora cómo manejan el tránsito, las obras en préstamo y los pares o conjuntos. Un par de figuras emparejadas dañadas juntas podrán valorarse como un conjunto, y esa distinción deberá constar por escrito.
Requisitos de almacenamiento, exhibición y seguridad que buscan las aseguradoras
Las aseguradoras valoran el riesgo, y para una colección de arte budista el riesgo es robo, incendio, agua y daños accidentales. Espere preguntas de suscripción sobre dónde y cómo se guardan las piezas.
Los requisitos comunes incluyen:
- Exhibalo lejos de la luz solar directa y de una humedad constante, ya que los extremos agrietan la madera y tensionan el bronce.
- Anclar o asegurar piezas independientes contra vuelcos
- Una alarma monitoreada o, para valores más altos, una caja fuerte para artículos más pequeños
- No exhibición en sótanos propensos a inundaciones
el Asociación Nacional de Protección contra Incendios publica orientación sobre la protección de objetos de valor contra daños por fuego y agua a la que los aseguradores suelen hacer referencia. Cumpla con los requisitos antes de firmar, no después, porque un reclamo denegado por una condición de seguridad violada es el peor resultado de todo este proceso.
Presentar un reclamo sobre su colección de arte budista
Informe la pérdida con prontitud, por escrito y en el formato que especifique su póliza. Luego envíe su expediente de documentación: fotografías, tasación, recibos e informe de estado. El asegurador podrá enviar su propio tasador o ajustador para verificar el reclamo.
Dos cosas deciden el resultado. Primero, si su tasación estaba actualizada en el momento de la pérdida. En segundo lugar, si la pieza dañada o robada coincide exactamente con su documentación. Es por eso que la carpeta que creó anteriormente es más importante que cualquier otra cosa en esta lista.
Guarde una copia del archivo fuera del sitio o en el almacenamiento en la nube. Si un incendio se lleva la escultura, también puede acabar con el papeleo.
Asegurar una colección privada de arte budista se reduce a demostrar lo que posee y su valor antes de que sea necesario. Comience con una tasación que cumpla con el USPAP, documente minuciosamente cada pieza y luego elija entre un respaldo programado y una cobertura independiente según el valor y si las piezas viajan. En HD Asian Art, ayudamos a los coleccionistas a crear colecciones que vale la pena proteger, con estatuas budistas e hindúes cuidadosamente seleccionadas, piezas antiguas y contemporáneas cuidadosamente seleccionadas y esculturas jemeres y del sudeste asiático respaldadas por envío gratuito. Explore nuestra colección y comience su archivo de documentación con piezas que le alegrará haber asegurado adecuadamente.
Preguntas frecuentes
¿El seguro de vivienda cubre las colecciones de arte budista de alto valor?
Las pólizas estándar para propietarios de viviendas suelen limitar la cobertura de obras de arte y objetos de colección a un porcentaje bajo del límite de su vivienda, a menudo muy por debajo del valor de una colección de arte budista importante. Muchos también excluyen objetos rotos y desaparecidos misteriosamente. Para cerrar esa brecha, la mayoría de los coleccionistas agregan un respaldo de propiedad personal programado o compran una póliza de bellas artes independiente. Revise sus límites actuales antes de asumir que está cubierto.
¿Cuál es la diferencia entre el valor acordado y el valor real en efectivo del arte?
El valor acordado paga el monto indicado en el cronograma de su póliza cuando ocurre una pérdida cubierta, sin aplicar depreciación. El valor real en efectivo cubre el costo de reposición menos la depreciación, lo que puede dejar un gran déficit en piezas antiguas o antiguas. Para una colección de arte budista con esculturas difíciles de reemplazar, el valor acordado suele ser la opción más segura porque fija el número que tanto usted como la aseguradora aceptaron en el momento de la suscripción.
¿Necesito una tasación profesional para mi colección de arte budista?
La mayoría de las aseguradoras exigen una tasación profesional para cualquier pieza valorada por encima de un umbral, a menudo entre $ 1000 y $ 5000, según la compañía aseguradora. La valoración debe proceder de un especialista cualificado que comprenda la escultura budista e hindú del sudeste asiático, no de un generalista. Mantenga el informe actualizado, ya que muchos operadores quieren actualizaciones cada tres a cinco años o después de cualquier cambio importante en el mercado.
¿Qué documentación se requiere para asegurar esculturas antiguas?
Espere proporcionar una tasación por escrito, recibos de compra fechados, fotografías claras de cada pieza desde múltiples ángulos y un informe de estado que indique desconchones, reparaciones o pérdida de pátina. Los registros de procedencia, como ventas anteriores o documentación de la galería, fortalecen el archivo. Almacene copias físicas y digitales, y actualice el inventario cada vez que compre, venda o mueva una pieza, para que su endoso de propiedad personal programado se mantenga preciso.
