

Quelle couverture devriez-vous souscrire pour assurer l’art en transit ?
Quelle couverture devriez-vous souscrire pour assurer l’art en transit ?
Souscrivez une assurance de transit ad valorem (selon la valeur), clou à clou (tous risques) pour tout travail de grande valeur que vous expédiez. Attendez-vous à une prime de 0,3 % à 1,5 % de la valeur déclarée de l'article, souvent avec des frais minimum par expédition, quelle que soit la taille de l'article. L'action la plus importante avant que quoi que ce soit ne soit mis en caisse : un rapport d'état écrit et une preuve de valeur établie avant que le ruban d'emballage ne touche l'objet.
- Demandez une couverture clou à clou (également appelée mur à mur), et non la responsabilité standard du transporteur.
- Prévoyez 0,3 à 1,5 % de la valeur déclarée et surveillez les primes minimales.
- Obtenez un rapport d’état et une évaluation ou une facture de vente au dossier avant le début de l’emballage.
Points clés à retenir
Une assurance de transport clou à clou, ad valorem, appuyée par un rapport d'état et une preuve de valeur, est la couverture qui paie réellement lorsqu'une œuvre d'art expédiée est endommagée.
| Point | Détails |
|---|---|
| Acheter une couverture ongle à ongle | Confirmez que la politique couvre l'emballage, le transport et le déballage en continu, et pas seulement le trajet en camion ou en avion. |
| Budget 0,3 % à 1,5 % de la valeur | Attendez-vous à cette tranche de prime pour l’assurance de transit ad valorem, plus un éventuel frais minimum par expédition. |
| Documentez-vous avant d'emballer | Obtenez un rapport de condition, une évaluation ou un acte de vente et des enregistrements de provenance avant le début de la mise en caisse. |
| Vérifiez les sous-limites et les niveaux | Demandez si les frais de restauration et la perte de valeur sont inclus ou plafonnés séparément de la couverture principale. |
| Conserver les preuves après un dommage | Conservez la caisse, photographiez tout ce qui n'est pas ouvert et signalez la réclamation dans la fenêtre de la police. |
Table des matières
Assurance expédition d’œuvres d’art et responsabilité du transporteur : quelle est la différence ?
La responsabilité standard du transporteur n’est pas une assurance pour le transport d’œuvres d’art, et confondre les deux est l’erreur la plus coûteuse qu’un collectionneur puisse commettre. La protection par défaut d’un courrier est généralement basée sur le poids ou plafonnée à une somme forfaitaire par colis, calculée pour une boîte d’appareils électroniques et non pour un bronze du XIXe siècle. De nombreux transporteurs n'offrent qu'une protection contre la perte totale, ce qui signifie qu'une base fissurée ou une main ébréchée ne paie rien du tout.
Couverture ongle à ongle est la norme de l'industrie pour une raison : il protège la pièce en continu depuis le moment où elle est retirée du mur ou du socle jusqu'à sa réinstallation à destination, y compris les étapes d'emballage et de déballage où les dommages se produisent le plus souvent.
Une politique solide couvre généralement :
- Casse, chutes et chocs lors de la manipulation ou du transport.
- Dégâts des eaux, incendie et vol.
- Perte ou dommage lors du contrôle douanier.
Les exclusions courantes incluent l'usure normale, les vices inhérents (un défaut matériel que l'objet présentait déjà) et les dommages imputables à un emballage inapproprié effectué par le propriétaire plutôt que par un professionnel.
Combien coûte une assurance pour l’expédition d’œuvres d’art ?
La tarification ad valorem signifie que la prime évolue directement en fonction de la valeur déclarée de la pièce, et les assureurs facturent généralement entre 0,3 % et 1,5 % de cette valeur pour un seul transit. La plupart des transporteurs appliquent également une prime minimale par expédition, de sorte qu'un objet de 500 $ peut toujours coûter autant à assurer qu'un objet d'une valeur de 3 000 $.
Exécutez le calcul sur deux scénarios courants :
- Une sculpture de 5 000 $ à un taux de 0,8 % coûte environ 40 $ à assurer pour cet envoi unique.
- Une statue de 20 000 $ au même taux de 0,8 % coûte environ 160 $, bien que le taux lui-même baisse souvent légèrement à mesure que la valeur déclarée augmente.
Plusieurs variables font augmenter ou diminuer ce pourcentage :
- Itinéraire et destination. Les expéditions internationales traversant plusieurs zones douanières comportent plus de risques qu’un déménagement national.
- Qualité de la caisse. Les mises en caisse de qualité musée ont tendance à faire baisser le tarif ; une boîte en carton le soulève, si c’est même assurable.
- Mesures de sécurité. Le suivi GPS, la livraison avec signature requise et les transporteurs cautionnés sont tous pris en compte dans la souscription.
- Durée et mode du transit. Le fret aérien est plus rapide et généralement moins cher à assurer qu’une traversée océanique de plusieurs semaines.
De quels documents avez-vous besoin pour assurer une œuvre d’art expédiée ?
Les assureurs ne rédigeront pas une police d’assurance intégrale sur une simple poignée de main. Une évaluation récente ou un acte de vente vérifiable est l'exigence de base, et les propriétaires qui sautent cette étape se retrouvent souvent limités à la couverture Perte totale uniquement, l'écart exact qui laisse une pièce ébréchée ou fissurée sans compensation.
Vous aurez généralement besoin de :
- Une évaluation récente ou un acte de vente établissant la valeur déclarée.
- Documents de provenance confirmant l’authenticité et l’histoire.
- Un rapport d'état daté avec photographies, mesures et signature.
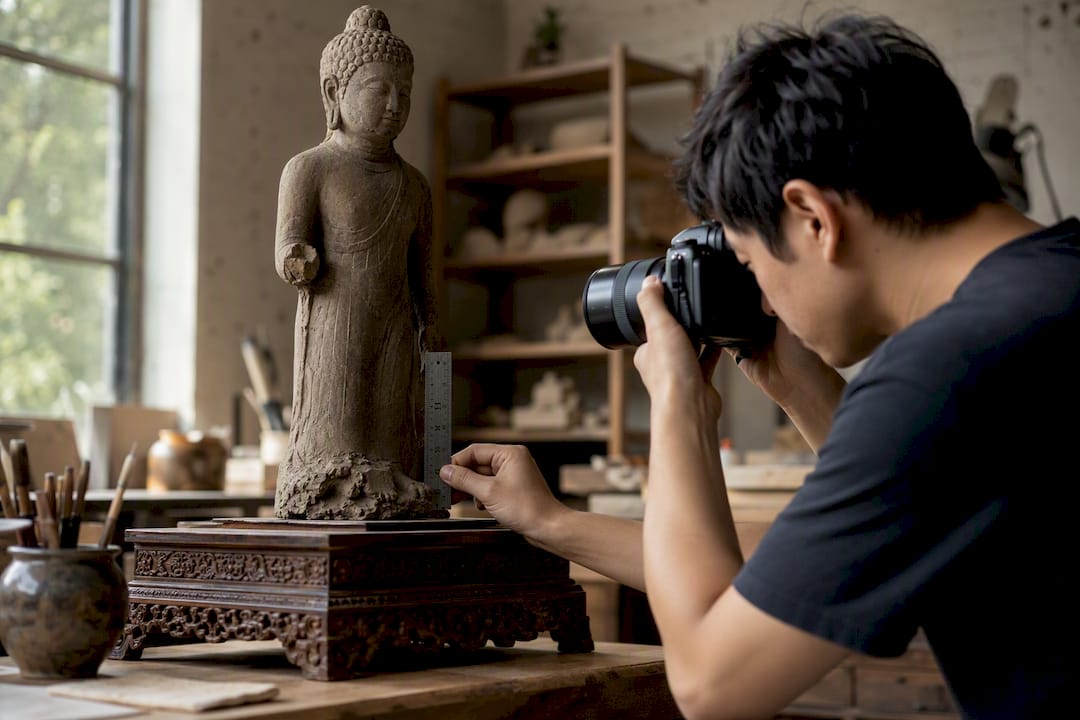
Les rapports de condition ne sont pas négociables: les assureurs refusent ou réduisent systématiquement les réclamations lorsqu’il n’existe aucune preuve documentée de l’état de l’objet avant son expédition. Les évaluations préparées selon les normes USPAP ont plus de poids auprès des souscripteurs qu'une estimation informelle, et sous-déclarer la valeur pour économiser quelques dollars sur la prime est l'un des moyens les plus rapides d'obtenir un refus catégorique d'une réclamation. Pour les sculptures et les statues en particulier, un liste de contrôle pour les photos de qualité musée rend le rapport de condition beaucoup plus défendable en cas de dommage.
Conseil de pro : Photographiez tous les angles, y compris la base et tous les éclats ou réparations existants, avec une règle ou une pièce de monnaie dans le cadre pour l'échelle. Les assureurs traitent plus rapidement les sinistres lorsque les photos avant expédition ne laissent aucune place à l’interprétation.
Quelles normes d’emballage les assureurs attendent-ils ?
Les assureurs se soucient moins du paiement des sinistres que de leur prévention, et l'emballage professionnel est le plus grand levier de contrôle des collecteurs. Une pratique de qualité musée signifie généralement une double caisse, un rembourrage en Ethafoam, des barrières contre l'humidité Tyvek et des caisses scellées à température contrôlée pour les matériaux sensibles à l'humidité comme le bois ou la laque.
Les expéditions internationales comportent une exigence supplémentaire : les caisses en bois traitées thermiquement selon la NIMP-15 sont obligatoires dans la plupart des pays pour prévenir la contamination par des organismes nuisibles, et une caisse sans le cachet de la NIMP-15 peut être retenue ou détruite à la douane, assurée ou non.
- Pièces fragiles en pierre ou en bronze à double caisse avec coques extérieures rigides.
- Utilisez de l'Ethafoam ou un rembourrage sans acide, ne perdez jamais de papier journal ou de papier bulle seul.
- Confirmez la certification NIMP-15 sur toute caisse en bois traversant une frontière.
- Embauchez un expéditeur spécialisé pour tout ce que l’auto-emballage ne peut pas sécuriser correctement.
Emballer soi-même une statue de valeur est souvent le moyen le plus rapide d'annuler une couverture complète, car de nombreux assureurs réservent leurs meilleures conditions aux envois en caisse professionnelle. Guides sur l’expédition d’autres objets fragiles et de grande valeur montrent le même schéma : la chaîne de contrôle et la qualité de l'emballage importent davantage aux assureurs que la catégorie d'objet elle-même.
Comment choisir la bonne police d’assurance pour le transport d’œuvres d’art ?
Toutes les politiques qui s’appellent « couverture artistique » ne se comportent pas réellement comme telle. Exécutez chaque devis via la même liste de contrôle avant de signer quoi que ce soit.
- Portée de la couverture. Confirmez qu’il s’agit véritablement d’un clou à l’autre, et non d’un passager de transport en commun limité habillé pour avoir l’air complet.
- Limites et sous-limites de la politique. Demandez quel est le plafond par article et si certains risques (moisissure, vice inhérent) comportent une sous-limite inférieure.
- Déductible. Une prime faible avec une franchise élevée peut coûter plus cher sur un sinistre réel qu’une police légèrement plus chère sans franchise.
- Exigences en matière de documentation. Sachez exactement ce que vous devez soumettre avant l’expédition pour que la politique reste valide.
- Processus de réclamation et redressement. Demandez qui inspecte les dommages et combien de temps prend généralement le règlement.
- Sécurité des transports. Vérifiez si le suivi GPS ou la confirmation de signature est requis ou simplement facultatif.
Demandez directement à n’importe quel expéditeur ou assureur : Proposez-vous des conditions vraiment précises ? Quelle est votre prime minimale ? Qui rédige le rapport de condition et cette personne est-elle indépendante de l’expéditeur ?
Conseil de pro : Un assureur tiers d’œuvres d’art surpasse presque toujours l’option de valeur déclarée d’un transporteur pour tout ce qui dépasse quelques milliers de dollars. La différence de prime est faible ; l’écart de couverture ne l’est pas.
Comment déposer une réclamation pour une œuvre d’art endommagée ?
La rapidité et la documentation déterminent la plupart des résultats des réclamations. Dès que des dommages sont suspectés, conservez la caisse et chaque morceau de matériel d'emballage plutôt que de les jeter, et photographiez la caisse non ouverte si vous le pouvez avant de briser le sceau.
- Photographiez immédiatement les dégâts et l'emballage, avant de déplacer la pièce.
- Informez l’assureur dans le délai de déclaration de la police, et non après coup.
- Recueillez toutes les déclarations des témoins auprès de l’équipe de livraison.
- Demandez une inspection de votre assureur avant de disposer de quoi que ce soit.
Les réclamations sont généralement refusées ou réduites pour une courte liste de raisons prévisibles : un emballage inapproprié, un rapport de condition préalable à l'expédition manquant, une déclaration tardive après la date limite de la police ou un assureur faisant valoir que les dommages étaient préexistants. Travailler avec un conservateur ou un registraire pour documenter la perte et conserver des copies numériques de chaque rapport a tendance à faire avancer la résolution beaucoup plus rapidement qu'un seul appel téléphonique.
Comment HDAsianArt gère les expéditions assurées pour les acheteurs
Chaque pièce que HDAsianArt expédie à l'international est expédiée via DHL assuré dans le monde entier, soutenue par la même norme de documentation que cet article recommande : des photographies avant expédition, une évaluation écrite de l'état et des registres de provenance que les acheteurs peuvent remettre directement à leur propre assureur ou évaluateur si nécessaire.
- Photos avant expédition de la pièce sous tous les angles, y compris la base.
- Une note d’état décrivant l’usure existante, les réparations ou les caractéristiques des matériaux.
- Documentation de provenance confirmant l’origine et l’histoire de la pièce.
- Contact direct pour coordonner le transport assuré et tout document de réclamation.
Conseil de pro : Conservez la documentation de la galerie avec votre propre dossier d’évaluation. Si jamais vous avez besoin d'assurer la pièce pour un prêt ou une expédition de revente ultérieure, cette trace écrite est ce qui vous permet d'obtenir des conditions complètes clou à clou au lieu d'une solution de repli pour perte totale uniquement.
Acheteurs recherchant une pièce spécifique, comme celle-ci statue antique de Bodhisattva indonésien, recevez cette documentation dans le cadre de l'achat standard et non dans le cadre d'une vente incitative.
Quelles limites et niveaux de couverture sont généralement disponibles ?
La plupart des politiques de transport en commun des œuvres d’art ne sont pas vendues sous la forme d’un numéro fixe unique. Les assureurs les structurent en niveaux, et comprendre le niveau que vous achetez compte autant que le taux de prime global.
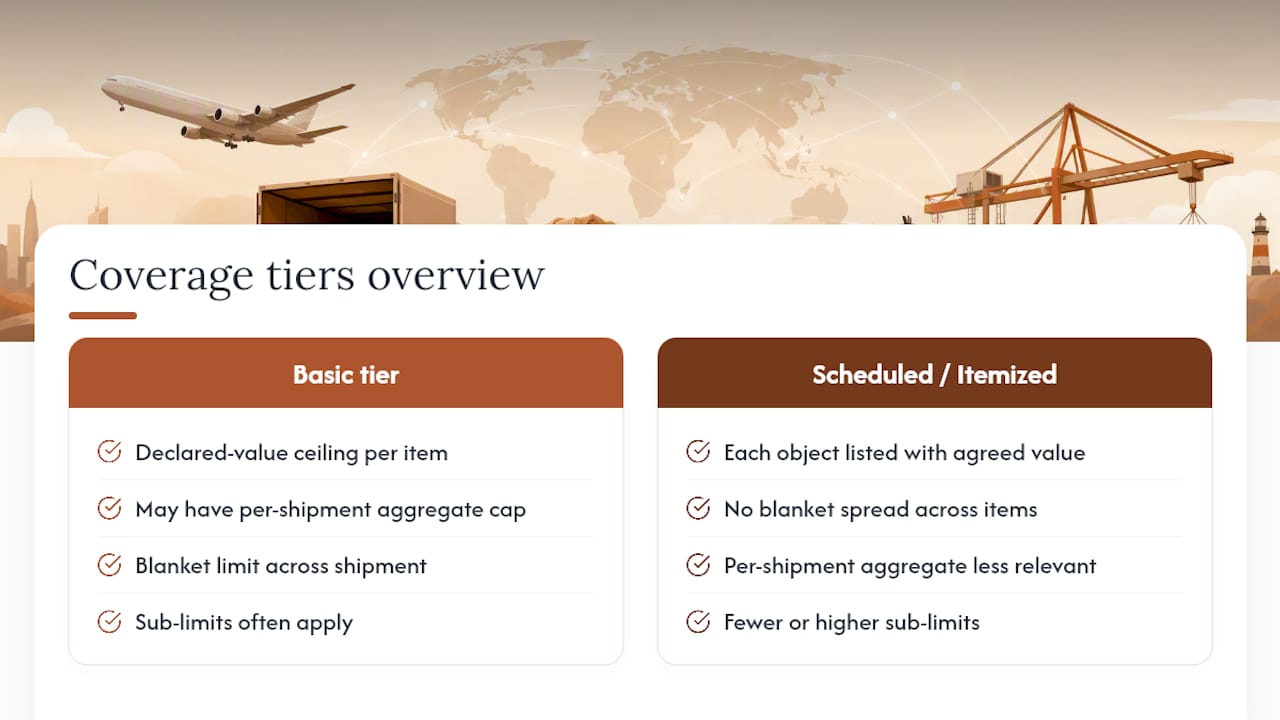
Un niveau de base couvre généralement la valeur déclarée jusqu'à un plafond défini par article, souvent avec un plafond global par expédition si vous déplacez plusieurs pièces à la fois. Au-dessus de ce plafond, vous avez généralement besoin d'une politique planifiée ou détaillée qui répertorie chaque objet individuellement avec sa propre valeur convenue, plutôt que de vous fier à une limite globale répartie sur tout l'envoi.
Les sous-limites sont des endroits où les collectionneurs sont pris au dépourvu. Une police d’assurance peut annoncer une couverture complète, mais plafonner discrètement les indemnisations pour des risques spécifiques, les dommages causés par la moisissure et l’humidité, les coûts de restauration ou la perte de valeur marchande après une réparation, à une fraction du montant assuré de l’article. La couverture des frais de restauration et les provisions pour perte de valeur ne sont pas automatiques dans toutes les polices ; Certains assureurs les proposent en complément, d’autres les regroupent par défaut dans des conditions précises.
Pour un bronze de 20 000 $, cette distinction peut faire la différence entre une police qui paie pour une restauration professionnelle et une police qui ne paie que la valeur de revente dépréciée après dommages. Avant d'accepter un devis, demandez spécifiquement si la restauration et la perte de valeur sont incluses ou exclues, et si une sous-limite s'applique à des catégories telles que les dégâts des eaux, les infestations parasitaires ou les dommages lors du contrôle douanier. Une politique qui semble identique à celle d’un concurrent en matière de prix peut avoir une structure de paiement sensiblement différente une fois que vous avez lu les sous-limites.
L’assurance expédition d’œuvres d’art fonctionne-t-elle de la même manière à l’échelle internationale ?
Une couverture qui fonctionne parfaitement pour un envoi à l’intérieur d’un pays ne s’étend pas automatiquement de la même manière au-delà d’une frontière. De nombreuses polices comportent des restrictions géographiques, certaines excluent complètement certains pays à haut risque, d'autres exigent un avenant distinct ou une prime accrue une fois qu'un envoi quitte le territoire national.
C’est dans les formalités douanières que la couverture internationale est la plus mise à l’épreuve. Une pièce retenue à la frontière pour inspection, réemballée par les agents des douanes ou stockée pendant des semaines présente un risque qu'une police d'assurance purement nationale n'a jamais été souscrite pour gérer. Confirmez avant l'expédition si votre police traite les retards douaniers et le remballage lié aux douanes comme un événement couvert ou comme une exclusion.
Les expéditions de prêt et d’exposition soulèvent une question connexe que les collectionneurs négligent souvent : la responsabilité à chaque étape du voyage. Lorsque les prêts internationaux changent de mains entre institutions, les parties doivent confirmer par écrit exactement où la responsabilité est transférée, car la politique du musée bénéficiaire peut ne pas prendre de couverture jusqu'à ce que la caisse soit physiquement à l'intérieur de leur bâtiment, laissant un vide pendant la dernière étape du transit. C’est précisément dans cet écart que les dommages non assurés ont tendance à se produire.
Si vous expédiez dans plusieurs pays ou via un transitaire, demandez directement si la politique est valable dans chaque juridiction par laquelle la pièce passera, et pas seulement l'origine et la destination. Une politique silencieuse sur les pays de transit ne les couvre pas nécessairement.
Combien de temps dure la couverture et quand commence-t-elle ?
La couverture clou à clou a un point de départ et d’arrivée défini, et savoir exactement où se situent ces limites est plus important que la plupart des collectionneurs ne le pensent. La couverture commence généralement au moment où la pièce est retirée de son mur, de son socle ou de son emplacement de stockage actuel pour être emballée, et non lorsqu'elle quitte physiquement le bâtiment. Cela se termine lorsque la pièce est déballée et installée à destination, et non lorsque le camion démarre.
Cette distinction couvre les deux moments les plus risqués de l'ensemble du processus : l'emballage initial, lorsqu'une pièce est la plus exposée aux dommages de manipulation, et le déballage final, lorsque la fatigue et une installation précipitée provoquent souvent des incidents qui ne figurent jamais dans un rapport d'expédition. Une politique qui ne couvre que le « transit » au sens étroit, c’est-à-dire les roues qui tournent, l’avion en l’air, laisse ces deux fenêtres exposées.
Pour un seul envoi, la fenêtre de couverture est généralement mesurée en jours à quelques semaines selon l'itinéraire et le mode. Les prêts d'expositions multi-étapes sont différents : la couverture peut devoir s'étendre sur des mois, avec des clauses de renouvellement ou de prolongation intégrées si l'œuvre est exposée plus longtemps que prévu initialement. Vérifiez toujours si une police se prolonge automatiquement si un retard pousse l'envoi de retour au-delà de la fenêtre de couverture d'origine, car une police expirée pendant une prolongation de prêt est une lacune courante et entièrement évitable.
Quels services supplémentaires les assureurs d’œuvres d’art proposent-ils généralement ?
Au-delà de la promesse de paiement de base, de nombreux assureurs spécialisés dans l’art proposent des services qui réduisent les chances que vous ayez besoin de déposer une réclamation en premier lieu. L'évaluation des risques avant expédition est courante : un assureur ou un conservateur affilié examine le plan de mise en caisse, l'itinéraire et le protocole de manutention avant l'expédition de la pièce, signalant les points faibles pendant qu'il est encore temps de les corriger.
La prise en charge du suivi du transport est devenue une fonctionnalité standard avec des politiques de niveau supérieur, une visibilité GPS en temps réel sur l'emplacement de la caisse, un enregistrement de la température et de l'humidité à l'intérieur des conteneurs climatisés et des alertes si une expédition s'écarte de son itinéraire prévu ou reste stationnaire plus longtemps que prévu. Pour une pièce traversant les océans ou plusieurs points de contrôle douanier, cette visibilité peut faire la différence entre détecter un problème pendant le transport et le découvrir seulement après la livraison.
Certains assureurs offrent également l'accès à un réseau de restaurateurs agréés pour la restauration après sinistre, ce qui accélère la résolution des sinistres car l'assureur fait déjà confiance à l'évaluation qui revient. Un plus petit nombre fournit un soutien consultatif sur les licences d'exportation et les documents douaniers pour les pièces d'importance culturelle ou antiques, un domaine dans lequel un mauvais formulaire peut retarder une expédition de plusieurs semaines, quelle que soit la qualité de l'assurance. Aucun de ces services ne remplace la couverture de base, mais ils modifient considérablement le déroulement effectif d'un envoi ou d'une réclamation.
Comment assurer différemment les pièces de grande valeur ou fragiles ?
Une estampe de 2 000 $ et une statue en bronze antique de 50 000 $ ne devraient jamais être assurées de la même manière, et les traiter de la même manière est l'endroit où les collectionneurs laissent de l'argent réel exposé. Au-dessus d'une certaine valeur déclarée, la plupart des assureurs spécialisés passent d'une police globale standard à une approche planifiée et détaillée : chaque élément de grande valeur obtient sa propre valeur convenue, sa propre ligne dans la police et souvent sa propre exigence d'inspection avant la souscription de la couverture.
Tout ce qui dépasse environ 5 000 $ en valeur déclarée justifie généralement un expéditeur spécialisé dans les œuvres d'art plutôt qu'un coursier standard., et le coût d'expédition supplémentaire est généralement faible par rapport au risque de s'appuyer sur la responsabilité du transporteur. Pour les pièces fragiles en pierre ou en céramique, cela signifie souvent une évaluation technique avant expédition de la conception de la caisse elle-même, puisqu'une caisse standard construite pour un bronze peut ne pas répartir correctement le poids pour quelque chose de fragile.
Le matériel compte autant que la valeur. Les laques et les pièces en bois sont exposées à un risque d'humidité contrairement à la pierre et au bronze, et une politique ou un plan de mise en caisse construit pour un Bouddha en bronze ne protégera pas nécessairement une pièce laquée de la même manière. Conseils de stockage et de manipulation des sculptures en pierre s'applique directement à la manière dont ces pièces doivent être emballées et transportées, puisque les mêmes sensibilités climatiques qui comptent lors du stockage comptent lors du transport. Pour les pièces véritablement irremplaçables ou uniques, renseignez-vous spécifiquement auprès des assureurs sur les clauses de valeur convenue, qui fixent le montant du paiement au moment de la perte plutôt que de le laisser à un débat d'évaluation après le dommage.
Tous risques ou périls désignés : quel type d’assurance œuvres d’art convient ?
Chaque police d’assurance artistique relève de l’une des deux grandes structures, et la différence détermine contre quoi vous êtes réellement protégé, et pas seulement combien vous payez.
Tous risques les polices couvrent toute cause de perte, à l’exception de ce qui est spécifiquement exclu dans le contrat. Il s’agit de la structure la plus large et la plus conviviale pour les collectionneurs : si la police d’assurance ne prévoit pas d’exclusion, vous êtes généralement couvert, qu’il s’agisse d’un accident de manutention obscur ou d’un accident de transport inhabituel que personne n’a pensé à inscrire dans une liste de risques spécifiques.
Risques nommés Les polices fonctionnent à l’envers : elles ne couvrent que les causes spécifiques de sinistre énumérées dans le contrat, incendie, vol, collision, dégât des eaux, par exemple, et tout ce qui n’est pas explicitement mentionné est exclu par défaut. Ces politiques ont tendance à coûter moins cher, ce qui les rend tentantes, mais elles laissent place à des scénarios de dommages inhabituels qui ne rentrent pas parfaitement dans une catégorie nommée.
Pour l'expédition en particulier, l'assurance tous risques avec des conditions précises est la combinaison que la plupart des assureurs d'art et cet article recommandent comme base de référence, car l'expédition introduit tellement de variables imprévisibles (traitement douanier, transporteurs multiples, points de transfert) qu'une liste de risques nommés manque presque toujours quelque chose. La couverture des risques désignés peut avoir du sens pour le stockage ou l’affichage à long terme, où le profil de risque est plus étroit et plus prévisible, mais elle est moins adaptée au chaos du transport réel. Lorsque vous comparez les devis, demandez toujours quelle structure vous est proposée ; une police d’assurance risques nommés moins chère qui ressemble à une bonne affaire peut se transformer en une perte non assurée dès que les dommages ne figurent pas sur la liste désignée.
Ce que la plupart des collectionneurs se trompent à propos de l’assurance expédition d’œuvres d’art
Les conseils conventionnels considèrent l’assurance comme un filet de sécurité et l’emballage comme une réflexion après coup. C'est en arrière. Les recherches à ce sujet sont cohérentes : les assureurs couvrent le risque, ils ne l’éliminent pas, et une police d’assurance est aussi bonne que la documentation et la mise en caisse qui la sous-tendent. Un collectionneur qui dépense 150 $ pour une caisse appropriée et un rapport d'état de quinze minutes obtiendra un résultat de réclamation plus clair que celui qui achète la police la plus chère disponible et ignore les deux.
La décision qui compte est de savoir si vous pouvez prouver l’état de la pièce avant qu’elle ne quitte vos mains. La plupart des litiges se résument précisément à cette question, et la plupart des collectionneurs n’y pensent qu’après une panne.
Si vous expédiez une seule pièce de valeur ou si vous coordonnez un prêt à plusieurs volets, donnez d'abord la priorité à la trace écrite, puis achetez des tarifs majorés. Une politique bon marché avec une documentation hermétique bat une politique coûteuse sans aucune.
—James, HDAsianArt.com
Cet article est une information générale et ne remplace pas les conseils d’un conseiller financier qualifié. Consultez un professionnel financier qualifié au sujet de votre propre situation avant d’agir sur quoi que ce soit ici.
Sources
- 7 choses à savoir sur l'assurance transport d'œuvres d'art | Conserver
- Les rapports sur l'état des œuvres d'art démystifiés | Conservation de l'ACDR
Recommandé
- Photographier des sculptures : liste de contrôle de qualité musée pour les collectionneurs – HD Asian Art
- Comment conserver une sculpture bouddhiste en pierre antique en toute sécurité – HD Asian Art
- Documents de provenance pour l’art : Guide de vérification du collectionneur – HD Asian Art
- Art des temples balinais et indonésien : guide d’achat pour les collectionneurs – HD Asian Art
