

Expertise Art Insurance pour la sculpture asiatique : l’USPAP qui tient le coup
Expertise Art Insurance pour la sculpture asiatique : l’USPAP qui tient le coup
Une évaluation d’assurance œuvres d’art établit la valeur de remplacement que votre assureur utilise pour fixer les limites de couverture et régler les sinistres. Ce nombre est généralement supérieur à ce que votre pièce obtiendrait aux enchères, de sorte que le processus exige une accréditation, Normes uniformes de pratique d’évaluation professionnelle (USPAP) - évaluateur conforme et mises à jour périodiques. Recherchez les désignations ASA, ISA ou Appraisers Association of America avant d'embaucher quelqu'un.
Principales fonctionnalités
- L’utilisation d’une évaluation obsolète peut entraîner une indemnisation considérablement inférieure pour la perte totale si les valeurs marchandes ont changé depuis le dernier rapport.
- Les titres de compétences seuls ne suffisent pas ; les évaluateurs doivent être conformes à l'USPAP et avoir démontré une expérience dans des catégories spécifiques d'art asiatique pour produire des évaluations défendables.
- Les assureurs s'appuient principalement sur des évaluations de la valeur de remplacement, qui incluent l'approvisionnement au détail et la marge du concessionnaire, contrairement aux estimations de juste valeur marchande ou de liquidation.
- Une documentation appropriée, comprenant des descriptions détaillées, des photos de haute qualité, la provenance et des ventes comparatives, est essentielle pour faciliter le processus de réclamation.
- Les polices d'assurance habitation échouent souvent en sous-limitant la couverture par article, de sorte que la planification des articles et l'utilisation de flotteurs dédiés à la valeur de remplacement correcte évitent la sous-assurance.
Table des matières
Évaluation de l'assurance des œuvres d'art par rapport à la juste valeur marchande : pourquoi les chiffres diffèrent
Les évaluations d’assurance et les évaluations de revente répondent à des questions différentes, et leur mélange laisse les collectionneurs sous-assurés. La valeur de remplacement est le coût d’achat d’une pièce comparable au détail, dans un état similaire, à l’heure actuelle. C'est généralement le le plus élevé des types de valorisation courants, car les prix de détail incluent les marges des revendeurs, le temps d'approvisionnement et le fait qu'une pièce correspondante peut prendre des mois à trouver.
La juste valeur marchande estime ce qu’un acheteur consentant paierait à un vendeur consentant, ni sous pression, ni sous pression, sur le marché le plus courant de l’article. La valeur de liquidation suppose une vente forcée ou précipitée, souvent aux enchères avec un délai serré, et se situe au plus bas des trois.
Voici pourquoi cet écart est important dans la pratique :
- Un Ganesha en bronze du XIXe siècle pourrait avoir une valeur de remplacement supérieure à ce qu'il atteindrait à sa juste valeur marchande.
- En cas de liquidation forcée, cette même pièce pourrait rapporter beaucoup moins que sa juste valeur marchande.
- Si votre police est prévue à la juste valeur marchande au lieu de la valeur de remplacement, une réclamation pour perte totale paie moins que ce qu'il en coûterait pour remplacer la pièce.
Les assureurs planifient les recouvrements à la valeur de remplacement spécifiquement parce qu'ils sont obligés de vous réparer, et pas seulement de couvrir un prix plancher.
Choisir un évaluateur que votre assureur acceptera réellement
Aucune licence fédérale ne régit les évaluateurs de biens personnels aux États-Unis, de sorte que les titres de compétences effectuent le travail qu'une licence ferait autrement. Les assureurs et l'IRS considèrent tous deux les désignations ASA, ISA et Appraisers Association of America comme un signal de compétence, associé au respect des normes uniformes de pratique d'évaluation professionnelle. Un évaluateur sans formation USPAP peut produire un document qui semble professionnel et qui sera néanmoins rejeté lors d'une réclamation.
Légende statistique : Il n’existe aucune licence officielle pour les évaluateurs de biens personnels dans tout le pays. Les informations d’identification et la conformité USPAP sont les normes de substitution sur lesquelles s’appuient les assureurs.
La structure des frais est tout aussi importante que les titres de compétences. Les évaluateurs légitimes facturent des honoraires horaires ou forfaitaires ; des frais basés sur un pourcentage liés à la valeur attribuée constituent un conflit d'intérêts et une violation de l'éthique en vertu de l'USPAP. Avant d’embaucher, demandez directement :
- Êtes-vous conforme à l'USPAP et pouvez-vous montrer vos dossiers de formation continue à jour ?
- Quelle est votre structure tarifaire et la mettrez-vous par écrit avant le début des travaux ?
- Avez-vous déjà évalué des pièces comparables (bronzes d’Asie du Sud-Est, sculptures himalayennes, sculptures de temples) ?
- Le rapport indiquera-t-il son utilisation prévue comme couverture d'assurance ?
Toute hésitation sur cette dernière question est un signal d’alarme qui mérite d’être évité.
Ce qui appartient à un rapport d’évaluation d’assurance défendable
Les assureurs et les experts en sinistre recherchent une structure spécifique, et un rapport manquant des éléments de celle-ci peut bloquer une réclamation pendant des semaines. Un évaluation d'assurance défendable comprend :
- Description détaillée de chaque pièce : support, dimensions, fabricant ou attribution et âge.
- Photographies haute résolution sous plusieurs angles, y compris tout dommage ou réparation.
- Notes sur l'état documenter l’usure existante, les pertes ou la restauration antérieure.
- Historique de provenance, retraçant la propriété aussi loin que les archives le permettent.
- Comparables du marché montrant les ventes récentes de pièces similaires au détail.
- Une méthodologie affirmée expliquant comment l'évaluateur a atteint la valeur.
- Déclaration d'utilisation prévue confirmant que le rapport concerne la couverture d’assurance et non la revente.
- Signature, numéro de licence ou de désignation et date d'entrée en vigueur.
Pour les pièces endommagées, les évaluateurs documentent également la diminution résiduelle, c'est-à-dire comment la réparation et la restauration affectent la valeur marchande de la pièce même une fois les travaux de conservation terminés. Une statue qui a été réparée par des professionnels retrouve rarement sa valeur d'avant les dommages, et un bon rapport le dit explicitement.
Conseil de pro : Demandez le rapport au format PDF et imprimé, et conservez-en une copie hors site ou dans le stockage cloud. Si votre maison subit un incendie ou une inondation, l’évaluation est souvent la seule preuve de ce que vous possédez.
Planification, flotteurs et raisons pour lesquelles les politiques des propriétaires ne suffisent pas
Une police d’assurance habitation standard n’est pas conçue pour les beaux-arts, et la plupart des collectionneurs ne le découvrent pas avant de déposer une réclamation. Les politiques ordinaires portent souvent sous-limites entre 1 000 $ et 2 500 $ par article, quelle que soit la valeur réelle de la pièce. Une tête de pierre khmère de 15 000 $ située sous une sous-limite de 2 000 $ signifie que vous absorbez vous-même le reste de la perte.
La planification d'un article ou l'ajout d'un flotteur dédié aux beaux-arts comble cet écart en attachant la valeur de remplacement estimée directement à la police. C’est le mécanisme utilisé par les assureurs pour :
- Fixez des limites de couverture individuelles par pièce au lieu d’un plafond global pour les « biens personnels ».
- Étendez la couverture aux risques que les polices d’assurance habitation excluent souvent, comme les bris accidentels lors de la manutention ou les dommages pendant le transport.
- Réduisez les litiges au moment de la réclamation, puisque le montant du paiement a été convenu à l’avance plutôt que négocié après un sinistre.
Une évaluation solide soutient une réclamation plus fluide, mais elle n’est pas à l’abri d’une contestation. Les assureurs peuvent contester une évaluation si les comparables semblent minces, si l’évaluateur ne dispose pas des qualifications requises ou si le rapport est obsolète par rapport aux conditions actuelles du marché. Plus le rapport est précis et bien documenté, moins il y a de place pour ce genre de réaction.
Ce que coûte réellement une évaluation d’assurance
Les honoraires varient en fonction de la complexité, mais la plupart des évaluateurs indépendants facturent des taux horaires, des honoraires forfaitaires étant courants pour les évaluations d'un seul élément. Les catégories spécialisées, comme le bronze khmer ou les laques birmanes, ont tendance à coûter plus cher car moins d'évaluateurs disposent des connaissances nécessaires pour les évaluer avec précision. Les déplacements pour inspecter une pièce en personne, les collections de plusieurs articles et les délais d'exécution précipités font grimper les coûts.
Légende statistique : Les services d'évaluation en ligne peuvent proposer des rapports signés à partir d'environ 59 $ avec un objectif de délai d'exécution de 24 heures. pour les articles simples, mais cette vitesse comporte de réelles limites pour les pièces spécialisées ou de grande valeur qui nécessitent une inspection pratique.
Le délai d’exécution pour une évaluation complète en personne dure généralement une à trois semaines selon la profondeur de la recherche. Une réévaluation devrait avoir lieu tous les trois à cinq ans pour la plupart des collections, plus rapide si la catégorie est volatile ou si une pièce vient d'être restaurée, endommagée ou nouvellement acquise.
- Obtenez une nouvelle évaluation immédiatement après toute restauration, tout dommage ou tout changement majeur du marché dans la catégorie.
- Prévoyez du temps de recherche spécialisé sur des pièces rares ou spécifiques à une région.
- Considérez l’évaluation comme un coût de possession récurrent et non comme une dépense ponctuelle.
Préparer votre collection avant l'arrivée de l'évaluateur
Une bonne préparation raccourcit le rendez-vous et renforce le rapport final. Rassemblez-les avant l’arrivée de votre évaluateur :
- Reçus originaux ou des factures d'achat, si vous les avez encore.
- Toute évaluation préalable, même les plus anciens, pour afficher l'historique des évaluations.
- Documents de provenance, y compris les certificats de galerie, les permis d'exportation ou les documents de propriété antérieurs.
- Dossiers de conservation ou de restauration, avec les dates et le nom du restaurateur s’il est connu.
- Photographies haute résolution prises avec un éclairage uniforme, avant et arrière, y compris des gros plans de tout dommage.
- Dimensions exactes en hauteur, en largeur et en profondeur, plus le poids si cela est pratique.
- Notes d'état écrites décrivant tout ce que vous savez sur l’usure, les réparations ou les éléments manquants.
Les évaluations virtuelles et uniquement photographiques fonctionnent raisonnablement bien pour des pièces simples et de moindre valeur, mais elles ont de réelles limites. Un évaluateur ne peut pas vérifier la composition des matériaux, détecter d'anciennes réparations cachées sous la patine ou confirmer le poids et la densité à partir d'une seule photographie. Pour les statues asiatiques de plus grande valeur, une inspection en personne vaut généralement le coût supplémentaire.
Conseil de pro : Ne suggérez jamais de valeur cible à votre évaluateur et ne minimisez jamais un défaut connu. Les deux compromettent la crédibilité du rapport, et les évaluateurs conformes à l’USPAP sont formés pour ignorer l’influence du propriétaire ou de l’assureur.
Pourquoi la sculpture religieuse asiatique a besoin de l'œil d'un spécialiste
L'iconographie et les changements d'attribution dynastique ont davantage valorisé la statuaire asiatique que la plupart des catégories d'art occidentales. Un Avalokiteshvara debout mal identifié depuis deux siècles, ou un bronze attribué au mauvais atelier régional, peuvent modifier considérablement le marché comparable. Bourse spécialisée en attribution dynastique, analyse iconographique et identification matérielle modifie sensiblement les comparables qu’un évaluateur peut utiliser de manière défendable.
Les assureurs scrutent de plus en plus la compétence des évaluateurs, et les spécialistes de niche produisent des valorisations plus défendables pour des catégories comme le bronze khmer, les laques birmanes et la sculpture sur pierre himalayenne que ne le font les évaluateurs de pratique générale. La documentation qui renforce ces évaluations comprend :
- Un clair identification dynastique soutenu par une analyse stylistique et matérielle.
- Un chaîne de provenance retracer la pièce grâce à des enregistrements de propriété ou d'exportation antérieurs.
- Citations muséales ou universitaires faisant référence à des pièces comparables, le cas échéant.
- Rapports de conservation notant toute restauration et comment elle affecte la valeur résiduelle.
HD Asian Art documente chaque pièce avec des photographies détaillées et une provenance recherchée au point de vente, ce qui donne aux collectionneurs une base de documentation qui correspond étroitement à ce que les assureurs s'attendent à voir dans un dossier de réclamation.
Déposer une réclamation : comment votre évaluation est utilisée après un dommage ou une perte
Votre évaluation devient l’épine dorsale du processus de réclamation dès que quelque chose ne va pas. Une évaluation d’assurance fonctionne comme un document juridique essentiel à la résolution des sinistres, et l’expert comparera les détails détaillés du rapport avec ce qui est réellement arrivé à la pièce.
Commencez par informer votre assureur rapidement et documentez les dommages ou la perte avec des photographies avant de déménager ou de tenter un nettoyage. Si l'œuvre a été programmée individuellement ou couverte par un fonds flottant d'art, le processus de réclamation est généralement plus rapide car la valeur de remplacement a déjà été convenue. S’il s’appuyait sur un sous-plafond de la politique des propriétaires, attendez-vous à un plafond plus bas et à davantage de négociations.
Pour les dommages partiels, l'évaluateur (soit celui d'origine, soit celui engagé pour le sinistre) évaluera la diminution résiduelle, c'est-à-dire la valeur que la pièce conserve après réparation. Un torse en pierre fissuré qui a été restauré par des professionnels retrouve rarement sa pleine valeur d'avant les dommages, et cet écart est documenté explicitement plutôt que supposé. Les assureurs utilisent ce chiffre pour calculer une indemnisation partielle en cas de perte plutôt qu'un remplacement total.
En cas de perte totale, l'assureur paie à la valeur de remplacement prévue, en supposant que l'évaluation initiale était à jour et bien documentée. C’est là que les évaluations obsolètes causent de véritables problèmes financiers : si votre dernier rapport date de huit ans et que la valeur marchande des bronzes d’Asie du Sud-Est a grimpé depuis, vous percevez un paiement basé sur des chiffres périmés.
Conservez des copies de l'évaluation, des reçus et de tout dossier de conservation quelque part à l'extérieur de votre maison, car une réclamation en cas d'incendie ou d'inondation est exactement le scénario dans lequel vous ne pouvez pas récupérer les documents d'une propriété endommagée. Un dossier de réclamation bien préparé, avec des photographies détaillées et une évaluation à jour, avance plus rapidement et suscite moins de contestations qu'un dossier mince.
Évaluation d’assurance ou estimation d’enchères : connaître la différence
Les collectionneurs supposent souvent qu’une estimation d’une maison de vente aux enchères peut faire office de document d’assurance, et cette hypothèse crée des lacunes en matière de couverture. Les deux servent des objectifs totalement différents, et les confondre est l’une des erreurs les plus coûteuses qu’un collectionneur puisse commettre.
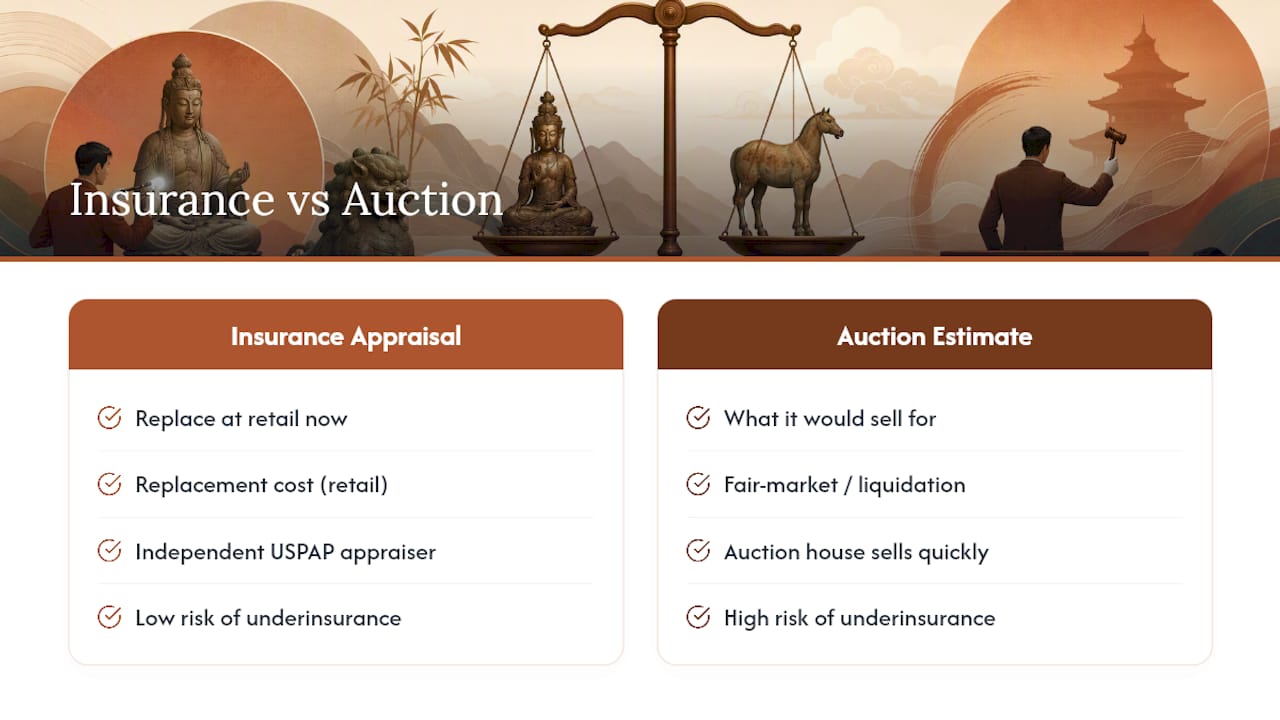
Une évaluation aux enchères ou à la vente estime la juste valeur marchande ou, dans un scénario de vente forcée, la valeur de liquidation. Il répond « à quel prix cela se vendrait-il » et les maisons de ventes aux enchères sont incitées à estimer de manière prudente afin que les pièces se vendent rapidement et génèrent une commission. Cette estimation n'est pas conçue pour refléter ce qu'il vous en coûterait pour remplacer la pièce au détail.
Une évaluation d’assurance répond à une toute autre question : combien coûterait le remplacement de cette pièce par une pièce comparable, dans le commerce de détail, dès maintenant. Il est préparé par un évaluateur indépendant, conforme à l’USPAP, qui n’a aucun intérêt financier dans la vente de la pièce, ce qui est important car cela élimine le conflit d’intérêts intégré à la structure d’incitation d’une maison de ventes aux enchères.
La conséquence pratique : si vous assurez une pièce sur la base d'une estimation d'enchère au lieu d'une évaluation d'assurance appropriée, vous êtes presque certainement sous-assuré. Un Ganesha en pierre qu'une maison de vente aux enchères estime entre 6 000 et 8 000 dollars pour une vente rapide pourrait avoir une valeur de remplacement de 12 000 dollars une fois que vous tenez compte du temps d'approvisionnement au détail et de la marge du concessionnaire. Soumettez l’estimation de l’enchère à votre assureur et une réclamation pour perte totale vous laisse des milliers de dollars en moins que ce qu’il en coûte pour remplacer la pièce.
Si vous disposez déjà d’une estimation d’enchère dans votre dossier, traitez-la comme une étude de marché et non comme un document d’assurance. Commandez un rapport séparé avec une assurance comme utilisation prévue explicitement indiquée.
Drapeaux rouges qui font échouer une réclamation d’assurance avant qu’elle ne commence
La plupart des problèmes d’évaluation n’apparaissent qu’après une perte, lorsqu’il est bien trop tard pour les résoudre. Une poignée d’erreurs récurrentes expliquent la plupart des réclamations refusées ou sous-payées.
Le piège le plus courant est une évaluation obsolète. Les valeurs des bronzes d’Asie du Sud-Est, des sculptures himalayennes et des sculptures de temples évoluent à mesure que les connaissances et la demande évoluent, et un rapport d’il y a dix ans reflète rarement le coût de remplacement actuel. Réévaluez selon le cycle de trois à cinq ans évoqué plus haut et immédiatement après tout changement de marché spécifique à votre catégorie.
Un deuxième signal d’alarme : un évaluateur sans informations d’identification vérifiables ni conformité USPAP. Certains évaluateurs opèrent sans formation formelle et produisent des rapports qui semblent complets mais qui s’effondrent sous l’examen minutieux d’un expert en sinistres. Vérifiez les désignations directement auprès de l'ASA, de l'ISA ou de l'Appraisers Association of America avant de payer pour un rapport.
Surveillez les frais basés sur un pourcentage. Tout évaluateur qui évalue ses services en fonction de la valeur attribuée est directement incité financièrement à gonfler cette valeur, et les assureurs le savent. Un rapport basé sur un pourcentage d’honoraires est souvent la première chose qu’un expert en sinistres conteste lors d’un litige.
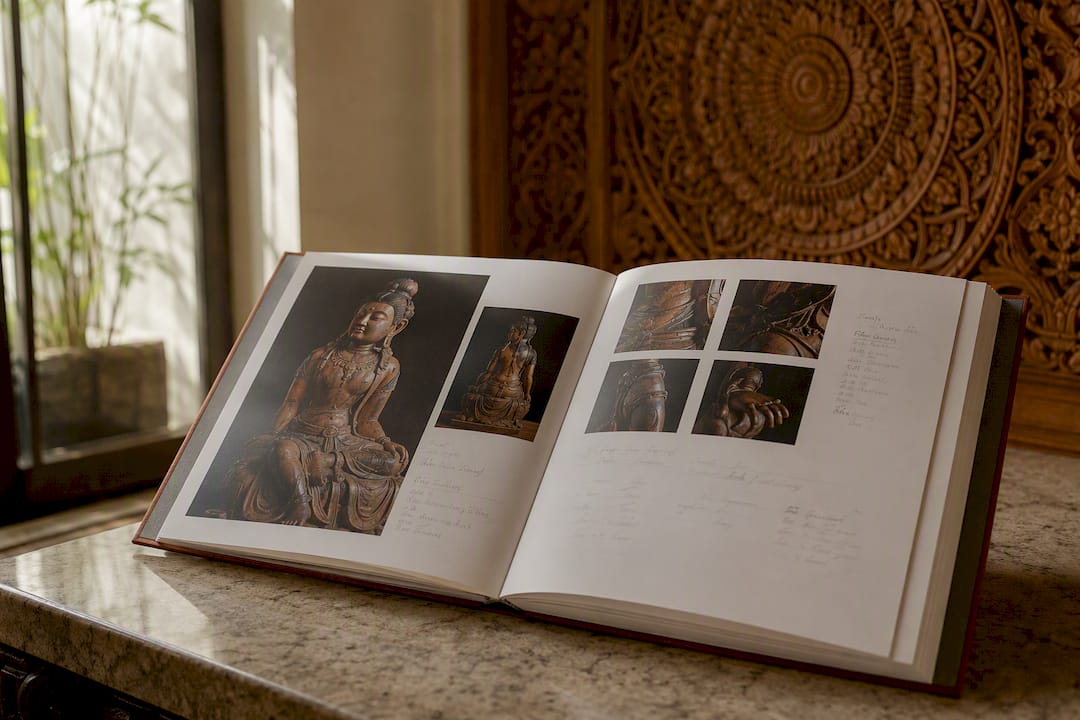
Une documentation fine est un autre problème courant. Un rapport sans comparables, sans déclaration méthodologique et avec des photographies en basse résolution donne à un assureur des motifs faciles de contester le chiffre. Les évaluations avec photos uniquement ou en ligne peuvent fonctionner pour des pièces simples et de faible valeur, mais les confier à des spécialistes ou à des statues de grande valeur risque d'aboutir à un rapport qui ne résistera pas à un examen minutieux des réclamations.
Enfin, surveillez l’utilisation prévue qui ne correspond pas. Un rapport rédigé à des fins de planification successorale ou de don de bienfaisance n’est pas automatiquement valide pour l’assurance. Confirmez l'utilisation prévue indiquée sur le document lui-même avant de vous y fier pour la couverture.
La véritable lacune dans la plupart des conseils d’évaluation
La plupart des guides sur ce sujet traitent l'évaluation comme un exercice de paperasse : embaucher une personne accréditée, obtenir un document, le classer. Ce conseil n’est pas faux, mais il sous-estime le risque réel pour les collectionneurs de sculptures religieuses asiatiques en particulier. Un évaluateur généraliste peut produire un rapport techniquement conforme et adhérent à l'USPAP qui sous-évalue néanmoins considérablement une pièce, simplement parce qu'il ne dispose pas des connaissances nécessaires pour identifier les bons comparables.
La sagesse conventionnelle s’arrête à « embaucher quelqu’un de qualifié ». Ce qui manque, c'est le processus de vérification des informations d'identification, et non l'expertise en matière de catégorie. Un évaluateur désigné par l'ASA sans expérience en bronze khmer ou en pierre himalayenne peut toujours attribuer de manière erronée une dynastie, manquer un détail iconographique qui change le niveau du marché, ou utiliser des comparables provenant du mauvais marché régional. Cet écart n’apparaît que lorsque la réclamation est contestée, et il est alors coûteux de le combler.
Si vous possédez des œuvres dans cette catégorie, donnez la priorité aux évaluateurs ayant une expérience démontrée dans l'art religieux d'Asie du Sud-Est ou d'Asie du Sud en particulier, même si cela signifie une recherche plus longue que l'embauche du premier nom conforme à l'USPAP que vous trouvez. Les informations d’identification vous permettent de franchir la porte. L’expertise par catégorie est ce qui résiste réellement lorsqu’un assureur recule.
—James, HDAsianArt.com
Sources
Pour les normes elles-mêmes, les Normes uniformes de pratique d'évaluation professionnelle régissent la manière dont un rapport défendable est rédigé, et il vaut la peine de confirmer que tout évaluateur que vous embauchez forme en fonction de celui-ci. L'American Society of Appraisers, l'International Society of Appraisers et l'Appraisers Association of America maintiennent chacune des répertoires de titres de compétences que les collectionneurs peuvent rechercher directement. Pour des conseils pratiques sur les coûts et les processus, les ventilations d'évaluation de Masterworks Academy et de Poras Fine Arts Appraiser ont éclairé une grande partie des conseils ci-dessus.
- Comment faire évaluer des œuvres d'art : types de valeur, évaluateurs accrédités et prix | Académie des chefs-d’œuvre
- Expertises d'assurance | Poras Évaluateur des Beaux-Arts
- Assureurs — Czudej McDonough Valuations
- Conseils en matière de couverture d'assurance pour l'évaluation d'œuvres d'art | Évaluez-le maintenant
- Évaluations d’assurance (ARTXPRT)
- Estimation d'œuvres d'art en ligne | Évaluativement
Recommandé
- Guide d'identification de la dynastie des sculptures asiatiques pour les collectionneurs
- Recherche de provenance de la sculpture antique asiatique : guide du chercheur
- Comment le contexte religieux façonne la valorisation des antiquités
- Pourquoi les sculptures authentiques diffèrent des reproductions
